算力變成商品:Anthropic 向 SpaceX 租用 Colossus 的市場結構解讀與台灣採購啟示
2026 年 5 月 6 日 Anthropic 與 SpaceX 簽下算力史上的標誌性交易:Colossus 1 全部產能(逾 22 萬張輝達 GPU、300 MW)租予 Anthropic,S-1 揭露月付 12.5 億美元、合約至 2029 年、含 180 天退出機制。本文以市場結構視角解讀:訓練設施轉推理產能的商品化三條件、買方組合採購邏輯(Amazon/Google/微軟五吉瓦級布局)、賣方產能鬆動與 1.77 兆美元 IPO 敘事,並給台灣企業三個採購原則(交付時間與退出條款、供應方組合、ESG 盡職調查)與三個觀察訊號。
2026 年 5 月 6 日,Anthropic 與 SpaceX 同日發布消息:Anthropic 簽約取得 Colossus 1 園區的全部運算資源,超過三十萬千瓦的新增容量、逾二十二萬張輝達 GPU,30 天內就位。這樁交易的特殊之處不在金額,在身分:賣方是馬斯克旗下企業,而馬斯克過去兩年多次公開批評 Anthropic,甚至給對方起過「厭人類」的綽號;買方的 Claude,則是與 Grok 在同一個市場競爭的模型。一個多月後的 6 月 12 日,SpaceX 以一點七七兆美元的整體市值(涵蓋航太與衛星等業務)完成史上最大規模 IPO;同年 9 月底,Anthropic 公開了上市說明書。算力,這個過去被視為戰略機密的資產,在 2026 年出現了明碼標價、寫進招股書的成交案例。
中文輿論對此案的解讀多半停在「馬斯克低頭了」或「AI 泡沫要破了」兩種情緒。對做採購、做投資判斷、做技術路線規劃的讀者,這兩種說法都太省事。更值得拆解的是結構:為什麼一家一線實驗室會向直接競爭對手買產能?為何賣方願意把核心訓練叢集整體讓渡?這中間形成的,是一個什麼樣的市場?台灣的企業與技術團隊,又能從這套新遊戲規則裡學到什麼?
這篇指南把這樁交易當成解剖樣本,而不是八卦素材。先還原交易本身與兩造的處境,接著分析買方邏輯與賣方邏輯,然後抽出「產能商品化」背後的三個結構條件,最後落回台灣視角,整理企業在 AI 算力採購上可以直接使用的四個原則。全文的事實層以官方聲明、上市文件與主流媒體報導為準,推論層都會明確標示為本文判讀。
交易還原:兩份聲明與一份招股書說了什麼
先把可查證的事實釘住。Anthropic 的官方公告寫得清楚:簽約使用 Colossus 1 的全部產能,換到超過三十萬千瓦容量與超過二十二萬張輝達 GPU,30 天內上線,用途是直接擴充 Claude Pro 與 Claude Max 訂閱方案的服務容量,同場加碼宣布調高 API 速率限制、取消 Claude Code 尖峰時段的限縮。SpaceX 側的聲明則把 Colossus 1 定位為全球最大、部署最快的 AI 超級電腦之一,搭載 H100、H200 與 GB200 等加速器,支援訓練、微調、推理與高效能運算工作負載。雙方並表示,有興趣探討合作開發數吉瓦等級的軌道算力設施。
交易的商業條款後來在上市文件裡現形。SpaceX 於 5 月 20 日提交的 S-1 註冊書顯示,這是一份雲端服務協議:Anthropic 每月支付 12.5 億(美元),合約期到 2029 年 5 月,容量涵蓋 Colossus 與 Colossus 2,並在 2026 年 5、6 月以優惠費率逐步擴大。而依 S-1 及其修訂版的揭露,初始三個月後,這份協議的任何一方都可以提前九十天通知終止;商業上這更接近一份可續可退的長約,而非保證到 2029 年的固定現金流。把這些條款放在一起看,它已經具備大型雲端合約的完整形態:長期、定價、分階段交付、終止條款,全部白紙黑字。
背景還有兩塊拼圖。其一,2026 年 2 月 2 日,SpaceX 以全股票交易收購 xAI,xAI 成為全資子公司,交易對 SpaceX 與 xAI 的估值分別為一兆美元與兩千五百億元美金,合計一點二五兆,創下當時併購案規模紀錄。其二,6 月 12 日 SpaceX 完成有史以來最大 IPO,市值一點七七兆;其公開說明對整體市場規模預估為二十八點五兆美元,其中九成三來自 AI 業務。換個角度說,這筆算力租約在時間軸上剛好卡在「併購完成」與「IPO 定價」之間,它是寫給資本市場的頭一份營收樣本。
五個多月過去,這紙合約的兩端都有了後續,足以驗收當初的判斷。賣方端,xAI 品牌在 7 月更新為 SpaceXAI,10 月再因美國聯邦層面的「超級智慧」命名指示,把對外品牌換成 SpaceXSI,交易主體的業務線(賣算力)沒有變。買方端,Anthropic 在 6 月 1 日秘密遞交上市申請,9 月 28 日公開說明書;依公開資料,其 2025 年營收約 46 億(美元),2026 年 2 月的 G 輪融資估值達 3,800 億元美金(維基百科 Anthropic 條目對資金歷程有完整整理)。一篇交易新聞的壽命通常只有三天,但兩家業者隨後都進入了公開市場程序,之後每一季都有新的數字可以回頭檢驗。
賣的是訓練資產,還是推理產能
理解這樁交易的第一道關卡,是分清楚「訓練算力」與「推理算力」的差別。訓練是把下一代模型從零煉出來,需要幾個月不間斷的滿載叢集;推理是模型上線後回應每一位使用者的請求,用量隨訂閱人數波動。Colossus 1 於 2024 年 6 月宣布興建、以一百二十二天的速度於孟菲斯建成上線,是訓練 Grok 系列模型的主力設施。而這次交易的用途寫明是改善 Claude Pro 與 Claude Max 訂閱方案的服務容量。就此推論,這批產能主要將承接推理負載(本文判讀:兩份公告都未交代訓練、微調與推理的實際分配)。
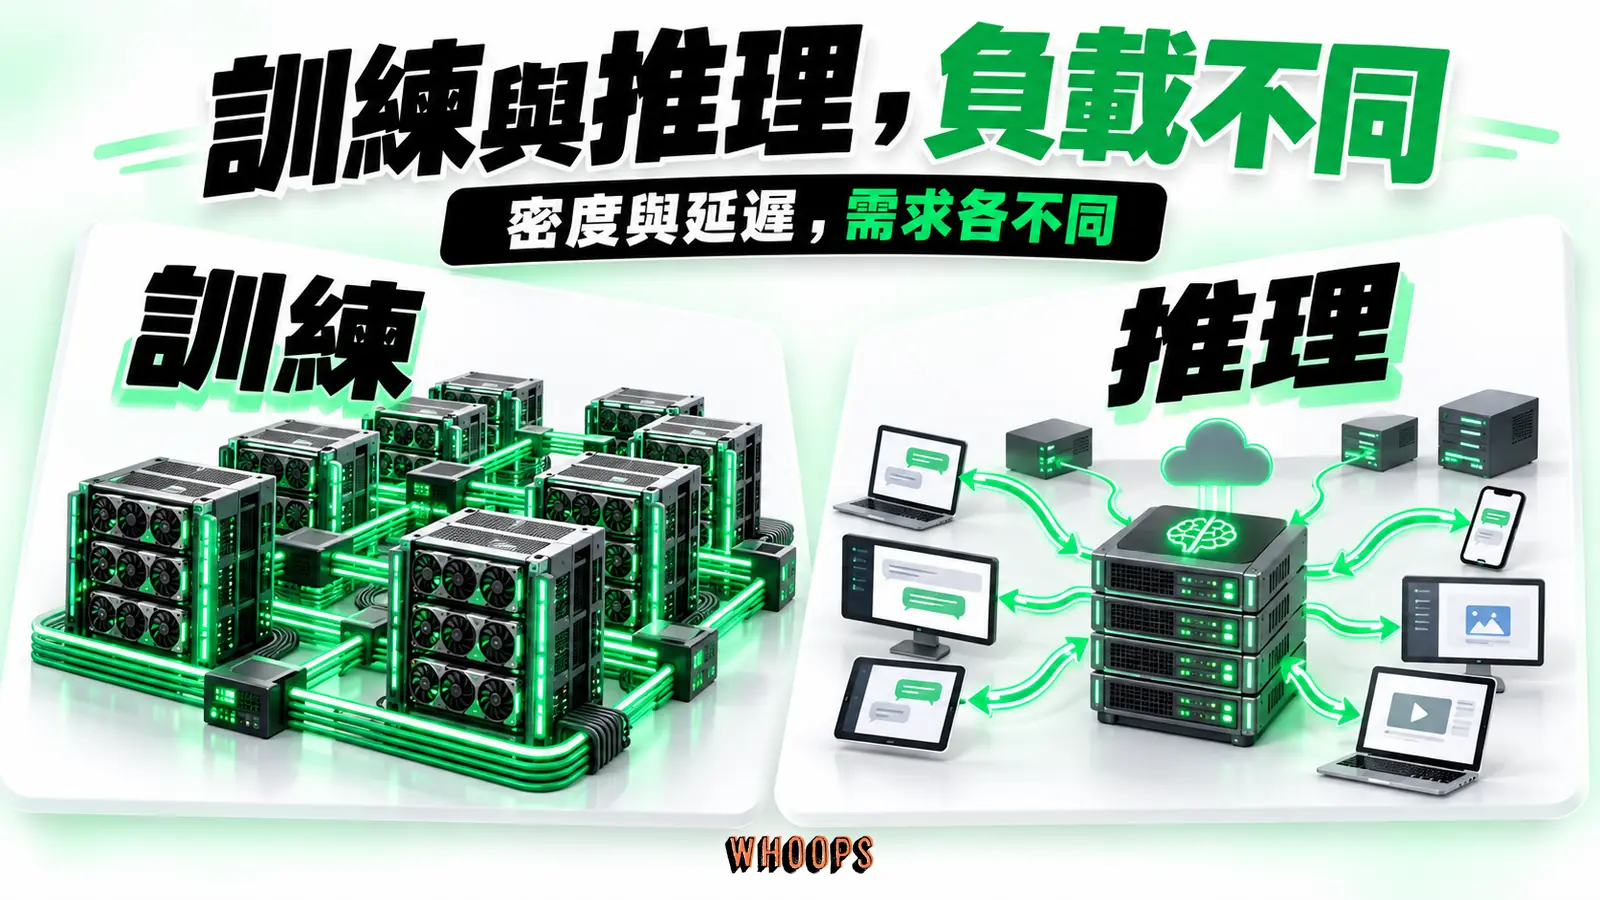
這個轉換傳達的市場訊號,比交易金額本身更值得記錄:在 2024 到 2025 年那段算力荒裡,公開可見的案例中,訓練叢集幾乎都被視為自家的競爭籌碼;到了 2026 年,出現了主要賣方把整座設施產能供給同業的案例。設施本身沒有變,變的是算力的定價方式:從「戰略物資,不賣」變成「商品,按月計費」。這也與其後的營運方向一致,依維基百科對這家公司重組歷程的整理,其機房業務的客戶除 Anthropic 外,還包括 Google 與 Reflection AI。
買方視角:算力步入組合採購時代
Anthropic 為何要向宿敵買產能?答案藏在它同場公告的採購清單裡。與 SpaceX 的合約之外,Anthropic 既有的產能布局包括:與 Amazon 最高五吉瓦的協議(2026 年底前新增近一吉瓦)、與 Google 及 Broadcom 五吉瓦的協議(2027 年起分階段上線)、與 Microsoft 及 NVIDIA 合作的 300 億元美金級 Azure 容量,以及透過 Fluidstack 對美國 AI 基建的 500 億元美金規模投入。訓練與推理則橫跨 AWS Trainium、Google TPU 與輝達 GPU 三種硬體。
這份清單的形狀,就是一份 AI 算力投資組合:多供應方、多硬體架構、不同的交付時程,像投資組合一樣管理風險。在這個框架下,向 SpaceX 採購的三十萬千瓦,價值並非總量本身,最稀缺的屬性是速度。自建機房園區從選址、供電到上線通常以年為單位,雲端大廠的承諾容量也多排在 2027 年之後,而這筆合約一個月裡通電。對一家訂閱收入快速成長、高峰時段容量屢屢吃緊的公司,立刻可用的產能溢價,很可能遠高於帳面費率。Anthropic 在 4 月曾公開承認基建壓力影響了服務可靠度,這次買賣是對那個痛點的直接回應。
速度的價值可以粗算一筆帳。假設某家訂閱制 AI 公司因為容量不足,必須對付費用戶限流,直接的損失是升級意願下降與退訂上升,間接損失是口碑;若自建同等容量需要十八個月,那麼三十天可用的租約等於買回了十七個月的成長期。用每月 12.5 億的整體月費(涵蓋 Colossus 與 Colossus 2 的協議)換十七個月時間優勢,貴不貴,取決於這段時間的訂閱營收成長有多少,這正是買方願意支付溢價的會計基礎。這筆帳各家參數不同,但框架通用:算力採購該比較的是延遲交付的機會成本,而非每小時單價。
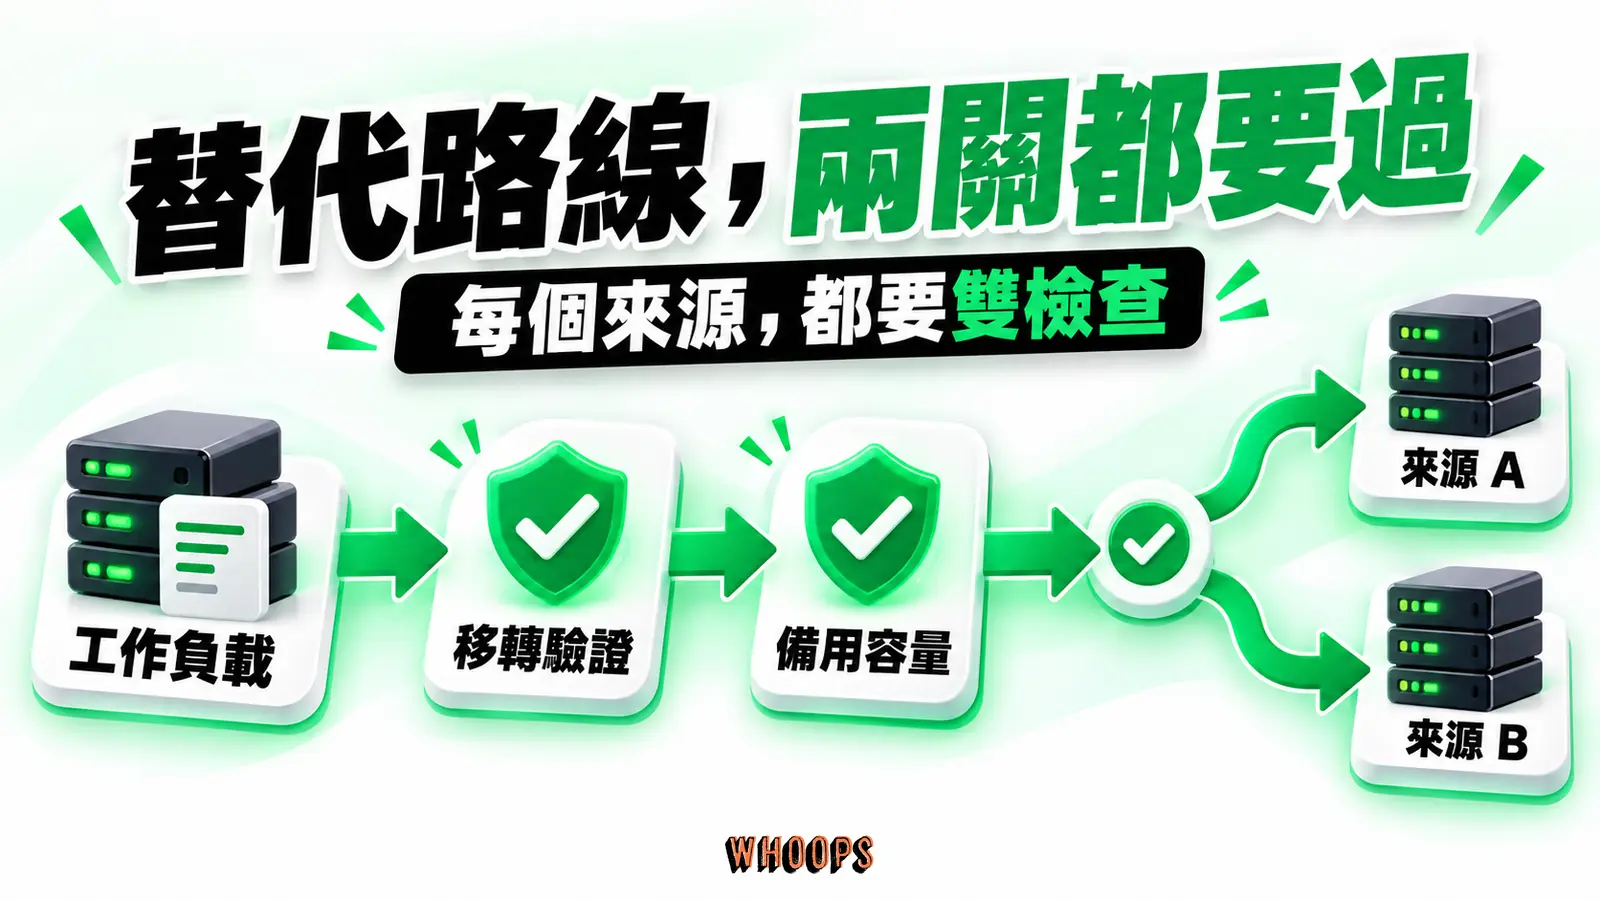
多硬體架構這一條,值得單獨展開。橫跨雲端供應商自研晶片(如 Trainium、TPU)與輝達 GPU 的公司,等於在兩條供應曲線上布局:特定硬體吃緊時,已完成適配的工作負載有機會改排其他架構,但移植取決於工程適配與可用容量,並非即插即用。這套紀律在超大規模雲商已行之有年,新的是模型業者也開始這麼管理算力,而且這件事寫進了公告與上市文件,成為可以被外界檢驗的承諾。對供應鏈的潛在意義:多源採購若形成可替代的可用容量,可能壓縮單一架構的議價空間,但實際效果仍待可比價格與成交條件驗證。
賣方視角:產能為何會鬆動
賣方的動機,事實層與判讀層要分開看。事實層有三組數字。第一組是需求側:第三方量測機構 Similarweb 的量測顯示,Grok 的行動端日活用戶從 2026 年 3 月的約一千三百九十萬降到 4 月的約一千二百二十萬,雙位數下滑,富比世在 5 月初的報導整理了這段趨勢。第二組是組織側:併購後 xAI 經歷多輪裁員與重組,半數共同創辦人在 2026 年上半年離開;財務長離職,Starlink 副總裁 Nicolls 則接任總裁一職。第三組是財務側:依公開資料,xAI 2025 年營收約三十二億元美金,營業損失約六十四億元。
判讀層屬本文觀點,讀者可以自行掂量:面對需求側降溫與財務壓力,大型訓練叢集的持有者大致有三條路:折價衝刺自用業務、讓設施低度運轉、或對外供給變現。此案選了第三條,而且時點落在 IPO 定價之前;月費 12.5 億、名目三年的合約(雙方均可以九十天通知終止)讓 AI 業務有了「長約與現金流」的對外敘事素材。產能規劃調整、財務紀律與資本市場時點,三個動機可能同時成立,本文不裁定何者為主,只指出它們在公開文件裡各自的痕跡。
值得對照的還有同一時間軸上的另一樁交易:4 月 SpaceX 取得以 600 億元美金的價碼收購開發工具公司 Cursor 的選擇權,6 月執行、8 月完成交割。算力賣給同業、開發者工具買進來,一出一進之間,集團的資產組合擴大到「算力供給+企業軟體」,而 Grok 產品線持續更新營運;從併購、租約到收購的序列看,算力與基礎設施在對外敘事中變得更突出(本文判讀)。關於 Grok 產品線的現況,我們在Grok 完整介紹裡另有整理。
一張時間軸看懂 2026 年算力轉折
把 2026 年的關鍵節點排成一張表,事件的結構會比任何單篇報導都清楚:
左右捲動檢視完整表格
| 時間 | 事件 | 對算力貿易的意義 |
|---|---|---|
| 2026-02-02 | SpaceX 全股票收購 xAI,合計估值 1.25 兆美元 | 算力資產與航太、衛星業務併入同一資產負債表 |
| 2026-04 | Anthropic 公開承認基礎建設壓力影響服務可靠性 | 買方痛點浮上檯面:訂閱成長快於容量擴建 |
| 2026-05-06 | 雙方宣布 Colossus 1 全部算力租約,30 天內交付 | 模型業者間罕見的大規模算力供給案例 |
| 2026-05-20 | SpaceX 提交 S-1:月費 12.5 億、合約至 2029 年 5 月 | 算力交易條款進入公開上市文件 |
| 2026-06-12 | SpaceX 以 1.77 兆美元市值完成史上最大 IPO | 資本市場為「底層設施商」敘事定價 |
| 2026-07 | 路透社報導 Colossus 2 有 59 台燃氣渦輪未持聯邦許可 | 算力擴張的環境治理成本開始被追究 |
| 2026-09-28 | Anthropic 公開上市說明書 | 買方自身的容量採購與成本也進入公開檢驗 |
這張表的讀法有兩層。表層是單一集團的資本運作時間軸;深層是算力從戰略資產轉為可交易商品的制度建設過程:先是產權整理(併購),再是交易發生(租約),然後是資訊公開(S-1 與說明書),以及外部成本問責(環境報導)。產權、交易、揭露與治理並非固定先後,在這個案例裡同時推進。
「為誰而建」的問題,也在改變答案。Colossus 1 動工時,答案只有一個:為下一代的 Grok;租約簽訂後,這座園區的產能依約供給 Anthropic。集團層次的算計則從單一自用,轉向「哪些設施自用、哪些對外供給」的組合管理(此為本文從交易結構做出的推想)。若商品化趨勢延續,新建園區在供電彈性、多租戶隔離與計量設計上預留對外供給的空間,會是合理的工程選擇;這個源頭性的變化值得觀察,但目前還不是可驗證的事實。
順帶一提這張表的另一個用處:培養團隊對「制度先於行情」的敏感度。很多團隊看產業新聞只看價格與規模,忽略了支撐價格的制度層(產權、合約、揭露、問責)何時到位。制度層每前進一步,市場可參與性就提高一分;制度層停滯,行情再熱也只是少數玩家的場內遊戲。把這個視角帶進任何新興技術的評估,從碳權到資料要素,適用性都相當高,算力只是最新的一個案例。
誰在名單上:算力賣方生態的四種玩家
這單生意放進整個生態系看,座標會更清楚。今天的算力賣方可粗分四種玩家。第一種是超大型雲服務商,AWS、Google Cloud、Azure,握有電力、機房與企業客戶關係,賣的是完整的平台與長期容量協議,Anthropic 清單裡的 Amazon 五吉瓦、Google 五吉瓦、微軟那紙三百億合約都屬於這一層。第二種是專業 GPU 雲,以 CoreWeave 為代表,這家公司 2017 年從加密貨幣挖礦起家,轉型 AI 雲後於 2025 年 3 月掛牌那斯達克,2025 年營收約五十一億元美金,說明「不自研模型、專賣算力」是一門能上市的生意。
第三種是 2026 年浮上檯面的類型:模型業者把原供自用的訓練叢集對外供給,轉身成為基建商,SpaceXAI 是本文採用的代表案例,它的客戶名單(Anthropic、Google、Reflection AI)說明它並非孤例式的政治和解,新的營收線才是重點。第四種是電力與主權資本玩家,他們握著算力時代最稀缺的原料(供電與土地),以合資或長約形式參與,常見於各國的主權 AI 計畫。四種玩家的報價結構、交付速度與風險屬性都不同,買方要做的事,是搞清楚自己要的產能屬於哪一層。
對照之下,台灣的機會座標也浮現了。全球算力建設潮的直接受惠者是伺服器供應鏈:整機代工、散熱、機櫃、電源與網通設備,台灣廠商在這條鏈上長期佔有關鍵位置,這是產業共識而非本文獨家判斷。真正的變化在需求訊號變得可讀:當算力交易有公開價格、當上市文件揭露客戶集中度與資本支出走向,供應鏈廠商與投資人可以拿著合約資訊,而不只是拿著傳聞,去判斷這波建設的節奏與久期。
產能商品化的三個結構條件
把鏡頭拉遠,這樁交易在成交之後,逐步對外公開了三個可供市場評估的結構特徵。條件一:產能可打包交付。三十萬千瓦的容量連同供電、冷卻、機房維運整體成案,單月裡移交使用權,交付能力本身成了商品。Colossus 一百二十二天的建設紀錄展示了特定條件下的快速交付,能否複製仍取決於電力、設備與許可。
條件二:條款可辨識、可比較。它已經超出戰略聯盟的層次,是一份有明確費率、期限、分階段交付與終止安排的雲端服務協議,條款寫進上市公司文件、接受公開檢驗,同類交易因此有了可比較的基準。特徵三:信用資訊透明。賣方的條款寫進上市文件、買方自身也在公開募資程序中,交易雙方的資訊揭露讓風險評估有據可依。這三項特徵,讓這類交易看起來更像「合約型買賣」而非「關係型合作」。
「早期搶貨、中期鬆動、末期整合」是人們描述產能擴張節奏的常用敘事,拿來對算力提問可以,但它有自己的變數:需求端仍被模型能力競賽推著走;就本文可查的範圍,Anthropic 公布的多筆多年期採購承諾顯示該公司仍積極預訂未來容量,但這不足以單獨推斷整體一線需求是否降溫。真正值得觀察的問題不是「AI 還要不要算力」,而是「哪些產能比較容易成交」:貼近電力、交付快、營運紀錄可查證的產能,在這類交易中顯然更具吸引力;缺乏這些條件的產能,處境會辛苦許多。關於這波 AI 資金潮的另一個切面,我們在AI 創投資金流向指南有完整的分析框架。
推理需求正在改寫機房園區的規格
訓練與推理對設施的要求不同,這個差異正在重塑算力商品的規格表。訓練看重單一地點的極致密度:幾十萬張 GPU 拉在同一個叢集裡互相交談,電力與網路頻寬往上限堆。推理則因服務型態而異:講求互動延遲的應用受益於就近部署,用量也跟著時區與作息波動,白天與深夜可以差好幾倍。Colossus 1 這類為滿載訓練而生的設施,若部分容量用於承接波動的推理負載(實際分配未公布),可能反映的是時間差:新建機房趕不上訂閱成長,先租後建成為務實選項之一,此為本文判讀。
合約裡「分階段擴大」「優惠費率」等安排,反映了容量按階段交付與價格結構的談判空間。對賣方來說,把原供自用的叢集依約轉供客戶,是將既有固定投入轉為營收;對買方來說,租來的容量扮演階段性的橋樑角色,長期的容量策略則可能混合自建與長約,本案本身就是一份名目三年的長租。兩邊都在對時間下注,合約條款就是把各自的時間假說寫成文字。台灣的企業採購 AI 服務時,同樣該問:這個容量是尖峰保證還是盡力而為?我的用量曲線長什麼樣?合約到期時,我的負載有沒有別處可去?
推理時代對能源地圖的影響也值得觀察。訓練叢集可以蓋在電力便宜的地方,部分講求延遲的推理服務則可能受益於就近部署,讓算力布局往核心與邊緣節點分層的方向演變。這也是軌道機房構想在敘事上吸引人的原因,它承諾同時解決電力與土地,而公告本身並未提出可驗證的部署、交付與履約安排。把這類願景與可簽約的產能分開對待,是讀算力新聞的基本功。
被交易的還有信任:品牌敵意如何定價
這紙合約最戲劇性的部分,是雙方過去的敵意。他本人在 2026 年 2 月還公開批評 Anthropic,3 月給對方起「厭人類」的綽號;5 月 6 日同一天,他不僅簽了合約,還公開稱讚對方高層「有能力、在做正確的事」。輿論把這看作人格轉折,但從交易工程的角度看,這是一次必要的信任建置:大型基礎建設合約的賣方,必須公開背書旗下設施值得長期託付,而買方也必須向用戶與投資人解釋,為何把服務 Claude 的產能放在宿敵的機房裡。
對算力貿易而言,這樁交易的心理障礙已經被移除了一半:合約簽了、條款公開了、資本市場也完成了定價,後續同類交易的談判有了可引用的先例。事實上,SpaceXAI 的客戶名單裡已經有 Google,一家同時自研 TPU、又被視為潛在競爭者的巨頭。敵意可以被定價,風險可以被條款化,這是商品化市場最典型的成年禮。
環境帳單:算力貿易的治理課題
商品化還有另一面:外部成本開始被追蹤。Colossus 叢集所在的孟菲斯城,長期存在社區對空氣污染的抗爭;路透社在 2026 年 7 月報導,Colossus 2 有五十九台天然氣渦輪機在未取得聯邦空氣許可的情況下安裝運轉。對採購方而言,這類報導點出一個實際問題:供應方的用電結構與許可狀態,會成為供應鏈審查的對象。賣算力的公司面對的是工程與成本問題,買算力的公司則多了一層供應鏈盡職調查的責任。
這個張力不會消失,只會隨著算力貿易擴大而升級。對採購方而言,供應方的用電來源、許可合規、社區關係,未來都會是合約評估表上的欄位,就像製造業採購早就把對口廠商的勞動與環境標準納入稽核。軌道機房的想像(把園區送上太空,用太陽能供電)表面上回應了電力與土地的限制;若未來真的推進,也可能把環境影響帶到另一個監管框架更不明確的場域,工程可行性與治理框架都還在非常早期的階段,雙方的新聞稿用詞也僅止於「表達興趣」。對此保持關注但不必當真,是比較健康的閱讀姿勢。
對開發者與中小團隊:三個間接但真實的影響
大多數台灣團隊不會直接走進這個市場,但它的價格與結構會沿著產品端滲透下來。影響一:服務限額與穩定性的改善會先於降價到來。Anthropic 在宣布租約的同一天,也宣布調高 Opus API 速率限制、取消 Claude Code 的尖峰限縮,對重度用戶是直接利多;同樣的邏輯也適用於其他模型服務,容量新聞是判斷各家服務品質走向的前瞻指標。方案額度的計算邏輯,我們在ChatGPT 與 Claude 額度指南整理過。
影響二:模型選型要納入供應方視角。當模型團隊的容量布局成為公開資訊,選擇一家模型服務,同時也是在選擇它的底層設施夥伴與其風險。開發者在選型的時候,除了能力與價格,值得多看一眼賣方的容量新聞與服務承諾,尤其是把生產環境押上去的情境。各代模型的定位與計價差異,可參考Claude Opus 5.5 解析一類的選型文。
影響三:算力價格的波動會傳導到工具鏈。GPU 供給鬆緊、大客戶租約的變化,最終會反映在 API 定價、推理速度與功能推出的節奏上。把這些上游訊號納入技術規劃的雷達,不需要追逐每一筆成交,只需要在年度規劃時問一遍:我的主要供應方今年的容量故事是什麼?有沒有備援?這個習慣的成本很低,缺席的代價卻可能很高。
落到採購實務,ESG 盡職調查在算力與雲端合約裡的具體做法,可以參考既有的綠電與供應鏈稽核框架:要求供應方揭露用電結構與再生能源憑證、把重大環境爭議列為合約的陳述與保證條款、在年度賣方評核中加入治理指標。這些做法在製造業採購裡已經成熟,搬到算力採購不需要發明新工具,需要的是把「機房也是工廠」的認知帶進會議。對以 ESG 報告與供應鏈管理見長的台灣企業,這反而是一個能見度很高的切入點:算力治理做得好,未來在供應鏈關係上是加分項。
把雷達具體化,可以從三個定期動作開始。每季掃一遍主要模型服務狀態頁與限額公告,容量壓力的徵兆通常先出現在這裡;每年檢視一次自家工作負載的廠商分布,單一依賴超過七成就該啟動備援評估;重大版本遷移前,把「對口廠商容量新聞」加進遷移檢查表,避免把生產環境搬進一條正在限流的航道。
台灣企業的四個採購啟示
啟示一:算力合約的重點是交付時間與終止條款,而非單價。Anthropic 此案最值錢的部分是「一個月通電」,最便宜的部分是月費;S-1 揭露的九十天相互終止權也提醒我們,長約裡實質的風險管理都寫在終止與調整條款裡。台灣企業在採購雲端 GPU 或 AI 服務時,同樣應該把服務等級、容量交付時程、資料移轉與解約條款放在比單價更前面的位置。供應方承諾的容量什麼時候能用、用不了怎麼賠,比每小時省多少錢更影響專案成敗。
啟示二:用投資組合的思路管理賣方。單一廠商等於把服務可用性押在一個團隊的工程與財務健康上;Anthropic 的做法是多對口廠商、多硬體架構、不同交付時程的組合,有助於降低單一關係出狀況時的衝擊(替代效果仍取決於容量與移轉能力)。台灣團隊的規模或許用不到五吉瓦,但原則可以縮小套用:關鍵工作負載至少兩條路徑,模型端與算力端都保留可搬移性,把合約到期日錯開(此為本文的採購建議)。什麼該放雲端、什麼值得自建,我們在本地 AI 運算硬體選型指南有完整的決策框架。
啟示三:把供應方的治理風險納入評估。這次交易點出了算力採購值得排入的檢查項目:你的 AI 服務跑在什麼樣的電力上、賣方有沒有許可爭議、資料放在誰的機房。對台灣的金融、醫療等受管產業,資料治理與委外監理本有法定要求;用電來源與環境許可則屬於建議納入的 ESG 採購審查,兩類議題該分開檢視。廠商評估表上值得新增的欄位:用電結構、資料治理政策、所在地法規環境,以及對口廠商自身的財務透明度。挑模型服務時,供應方的穩定性與條款,和模型能力一樣重要;Claude 產品線與計價的現況,可以參考我們的Claude 使用指南。
啟示四:把市價當談判籌碼。算力交易有公開價格後,買方有了可參考的錨。就算你的採購規模遠談不上議價,知道市價的數量級與結構(按月、按容量、含退出條款),也能避免在中小型雲與代理商的報價前處於資訊劣勢。實務做法很樸素:每年挑兩三個時間點,記錄主要雲平台的 GPU 實例價格與承諾折扣,建立自家的價格曲線;簽約前,拿這條曲線檢查報價的合理性。市場透明化的紅利,屬於願意做基本功的買方。
企業如何讀算力新聞:五個值得盯的數字
這類自用叢集對外租約的公開樣本出現後,企業與投資人第一次能拿同型交易的條款數字,建立自己的判讀框架。數據點一是客戶集中度。S-1 揭露的內容顯示這類業者的營收高度集中於少數大客戶,單一客戶的去留足以撼動財報;讀這個數字,就知道「大客戶簽約」新聞的分量與風險是一體兩面。數據點二是資本支出與折舊年限。GPU 的會計壽命假設直接影響獲利數字的品質,折舊拉長等於把成本推給未來,這個欄位比行銷話術誠實得多。
數據點三是電力合約。算力設施的競爭力一半在電,簽了多久、什麼價格、有沒有再生能源配比,決定成本曲線的形狀。數據點四是容量承諾的交付時程。公告容量與可用容量是兩回事,把新聞稿裡的吉瓦數對照分階段上線的時間表,就能看出哪些是已落地的產能、哪些是願景。數據點五是退出與違約條款。合約的彈性程度,反映雙方對未來需求的不確定性有多誠實;遇到缺乏提前退出安排的長約,更該逐條確認需求風險分配、最低採購承諾、價格調整與遷移條款。
這五個數據點不需要財務背景也能入門,來源都是公開文件:上市櫃公司的年報、S-1、法說會紀錄,以及主流財經媒體對這些文件的整理。
三個常見誤讀,與查核後的答案
誤讀一:「xAI 不做模型了。」查核:沒有。xAI 併入 SpaceX 後,AI 業務恰恰是 IPO 故事的主體,九成三的市場規模預估來自 AI 業務;Grok 持續更新,Cursor 的收購補上了開發者生態這一塊。發生變化的是組織形態與對外敘事的重心;模型業務在組合中的實際順位,公開文件並未揭露,這是收縮還是聚焦,取決於你站在哪個立場,但「放棄」不符合文件上的事實。
誤讀二:「Anthropic 被對手掐住咽喉了。」查核:誇大。SpaceX 的三十萬千瓦是 Anthropic 眾多容量來源之一,而且相對於 Amazon 與 Google 的吉瓦級協議屬於短期補充;且依 S-1 揭露,雙方都可以九十天通知提前終止,合約的實際存續取決於雙方持續履約的意願;不過解約權只提供退場選項,本身不能替代供給。比較準確的說法是:Anthropic 以一份名目三年的租約,買到了自建落地前的時間;多元布局有助降低集中風險,但中短期的依賴程度仍取決於替代容量的可用性、工作負載移轉能力與合約安排。
誤讀三:「算力交易出現等於泡沫破了。」查核:兩者沒有必然關係。產能開始流動,可能代表供過於求,也可能代表市場分工深化,判斷的依據在需求側的數字:一線買方的資本支出是否仍在擴張、訂閱營收是否支撐容量成本。2026 年的公開證據裡,Anthropic 的採購承諾仍在擴大;至於其他賣方的議價能力是否普遍變化,目前缺乏可比的成交價格與續約條件,本文持保留態度。把「商品化」直接讀成「崩盤前兆」,就像把中古車流通市場的出現讀成汽車產業的終結,是搞錯了因果的層級。
下一步觀察清單:三個會說真話的訊號
訊號一:SpaceX 的季報裡,算力租賃營收的客戶分散度。可以同時觀察獨立客戶數、營收集中度、續約情況與同類成交條款:客戶與條款愈多元,愈接近真正的市場;若長期由單一客戶主導,它更接近關係型交易。訊號二:Anthropic 上市後揭露的容量成本與毛利走向。買方的財報會誠實回答一個問題:這種速度溢價的租約,長期是負擔還是槓桿。訊號三:第二筆、第三筆模型業者之間的產能交易何時出現、條款比這筆更寬還是更緊。市場真正的確認指標,永遠是模仿者的出現。
這三個訊號都有明確的公開來源與時間點,不需要內線,只需要耐心。把它們放進季度檢查清單,用固定的節奏取代對單一新聞的反應。對絕大多數讀者而言,這個市場的意義不在親自參與交易,而在理解自身所處的網絡:你的工具、你的對口廠商、你的成本結構,都連動著這張正在成形的價格網。
結語:算力有了市價,接下來輪到判斷力
回頭看 2026 年 5 月 6 日,那不只是兩造簽了一紙合約,而是 AI 業界看到了一個代表案例:模型業者把原供自用的大型訓練叢集,以完整商品形態(規格、價格、期限、條款、公開文件)供給同業。賣方在此期間完成了一點七七兆美元市值的 IPO(那是整體公司的估值,租約對投資敘事的貢獻屬於本文判讀),買方換到了承諾一個月內到位的產能,而對手上持有可釋出容量的業者來說,這類租約示範了另一條把資產變現的路徑。商品化未必讓算力變便宜,但它讓算力變得可以比較、可以談判、可以寫進合約,這對買方是明確的好消息。
對台灣的讀者,這個故事的落點不在加州,也不在田納西,在下一份採購合約。當算力有市價、模型有計價、廠商有公開文件可以查,決勝的就不是誰買得多,而是誰問對問題:我要的容量何時交付、我的工作負載能不能搬、我的對口廠商明年還在不在。把這些問題帶進會議室,就是離這波浪潮實質最近的位置。工具與基礎建設會持續換代,採購紀律與風險意識,才是穿越週期的資產;這也是我們在底層設施採用決策與AI 時代軟體護城河兩篇指南裡反覆強調的主軸。